
O Grupo Latam encerrou o terceiro trimestre de 2026 com lucro líquido de US$ 441 milhões, resultado 16,3% superior ao apurado em igual período de 2025, mesmo enfrentando a mais longa elevação de preços de combustível dos últimos anos. A companhia aérea divulgou o balanço nesta terça-feira (3), confirmando também receita operacional de US$ 4,567 bilhões, avanço anual de 18,4%.
Desempenho operacional e margem
O EBITDA ajustado chegou a US$ 1,095 bilhão, enquanto o resultado operacional ajustado somou US$ 573 milhões. A margem operacional ficou em 12,5%, abaixo dos 18,1% anotados um ano antes, impactada sobretudo pelo encarecimento do querosene de aviação. Ainda assim, o lucro da Latam no trimestre superou as expectativas de analistas e reforçou a percepção de resiliência do modelo de negócios adotado desde a saída do Capítulo 11.
Segundo a administração, o preço médio do combustível subiu 52,1% em relação ao terceiro trimestre de 2025, pressionando os custos em aproximadamente US$ 520 milhões. O contexto adverso exigiu ajustes operacionais, mas não impediu a empresa de ampliar a oferta de assentos e avançar em participação de mercado na América do Sul.
Modelo de negócios posto à prova
Em teleconferência com jornalistas, o presidente da Latam Brasil, Jerome Cadier, atribuiu o resultado positivo a iniciativas focadas em experiência do cliente, eficiência operacional e gestão de receita. “Nosso modelo é resiliente, suporta choques bastante relevantes, como esta crise. E no que ele está calcado? Em produto, na satisfação do passageiro, no cuidado da nossa operação, em bons números de NPS. Mesmo em um trimestre desafiador, apresentamos um resultado bastante positivo”, afirmou o executivo.
O diretor financeiro do grupo, Ricardo Bottas, acrescentou que o controle de alavancagem e a disciplina de custos foram decisivos para atravessar o período de pressão sobre o petróleo, mantendo a companhia em trajetória de crescimento.
Projeções 2026 revisadas para cima
A operadora aérea atualizou as metas para o exercício de 2026. A estimativa de receita passou a variar entre US$ 17,6 bilhões e US$ 17,8 bilhões, ante projeção anterior mais conservadora. Para o EBITDA ajustado, a companhia agora trabalha com faixa de US$ 3,9 bilhões a US$ 4,05 bilhões, considerando preço médio do barril de combustível a US$ 180 no quarto trimestre.
Os executivos sustentam que a revisão reflete a demanda aquecida em mercados domésticos da região, a estratégia de malha otimizada e a continuidade do programa de modernização de frota, fatores que devem preservar a rentabilidade mesmo diante da volatilidade dos custos de energia.
Liquidez alta e melhora no rating
Ao fim de setembro, a Latam possuía US$ 4,446 bilhões em liquidez, montante equivalente a 26,4% da receita dos últimos 12 meses. A alavancagem líquida ajustada recuou para 1,5 vez, índice considerado saudável para o setor.
A solidez financeira foi reconhecida por duas agências de classificação de risco: S&P Global Ratings e Fitch Ratings elevaram o rating corporativo da companhia de BB para BB+, ambas com perspectiva estável. Com isso, os dois títulos de dívida garantidos pela aérea passaram a ostentar grau de investimento BBB-, reduzindo o custo de captação futuro.
Programa de renovação de frota
Na frente operacional, o grupo terminou o trimestre com 390 aeronaves ativas. Sete novos aviões foram incorporados entre julho e setembro: três Airbus A320neo, três Airbus A321neo e um Boeing 787-9. A chegada desses modelos, mais eficientes em consumo de combustível, faz parte do plano de renovação que visa reduzir emissões e despesas operacionais de médio prazo.
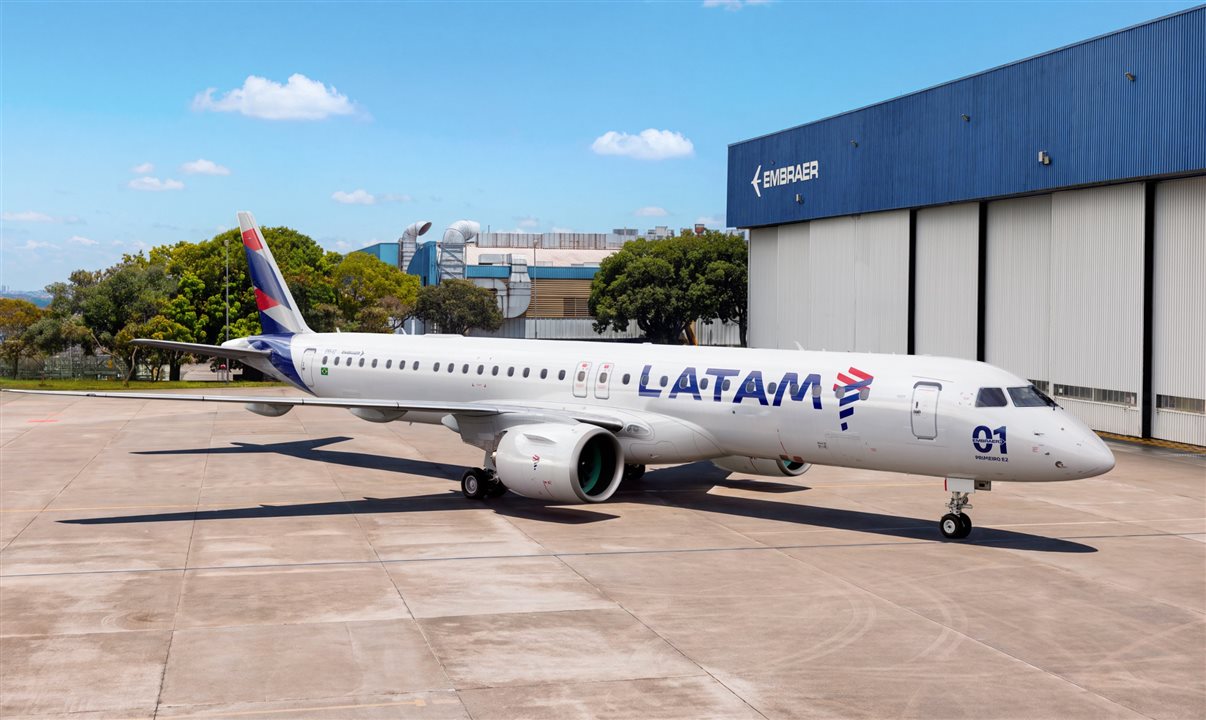
Em outubro, a Latam Brasil recebeu as duas primeiras unidades do Embraer E195-E2, marco que inaugura a utilização do jato brasileiro na malha da companhia. Estão previstas 14 aeronaves desse tipo na fase inicial do programa, com início de operações em 30 de novembro em 42 rotas domésticas. O modelo oferece economia de combustível e alcance adequado para cidades de médio porte, atendendo à estratégia de regionalização e incremento de capilaridade nacional.
Mercado doméstico e internacional
Apesar da pressão de custos, a demanda permaneceu robusta. O tráfego acumulado no trimestre subiu 13,2% na comparação anual, enquanto a capacidade (ASKs) avançou 11,7%. O load factor médio ficou em 84,3%, indicando ambiente favorável de ocupação. Nas rotas internacionais, houve crescimento de dois dígitos, impulsionado pela retomada do turismo de lazer e corporativo entre América do Sul, Estados Unidos e Europa.
No Brasil, principal mercado individual do grupo, a Latam ampliou participação apoiada na diversificação de canais de venda e no reforço da conectividade em hubs estratégicos como Guarulhos (SP) e Brasília (DF). A introdução dos E195-E2 deve intensificar a presença em aeroportos regionais, possibilitando frequências adicionais e novos destinos.
Custos e eficiência
O custo por assento-quilômetro disponível ajustado (CASK ex-combustível) permaneceu estável em moeda constante, refletindo iniciativas de eficiência operacional. Já o CASK total foi impactado pelo salto de preços do querosene, principal componente variável da estrutura de gastos de uma companhia aérea.
A administração citou renegociação de contratos de manutenção, otimização de rotas e adoção de tecnologias de economia de combustível como contramedidas para mitigar a volatilidade do petróleo. O programa de compensação de carbono e as metas de sustentabilidade de longo prazo foram mantidos, alinhados ao compromisso de reduzir 50% das emissões líquidas até 2030.
Perspectivas
Em meio a um cenário de câmbio oscilante na região e de incertezas geopolíticas que afetam a cotação do barril, a Latam reafirmou que seguirá monitorando variáveis macroeconômicas para ajustar capacidade, tarifas e investimentos quando necessário. A companhia destacou ainda a importância de manter liquidez robusta para enfrentar choques externos, preservar a competitividade e sustentar o lucro da Latam no horizonte de planejamento.
Com os dados do terceiro trimestre, analistas de mercado avaliam que a transportadora consolida sua posição como a maior companhia aérea da América Latina, sustentada por ganhos de eficiência, foco no cliente e disciplina financeira. A eventual normalização do preço do combustível poderá funcionar como catalisador adicional para margens, mas a administração mantém postura prudente diante das variáveis globais que seguem imprevisíveis.
A divulgação dos resultados reforça a narrativa de recuperação do setor aéreo no pós-pandemia, evidenciando que modelos de custo competitivo, frota padronizada e gestão ativa de caixa são elementos-chave para atravessar ciclos de volatilidade, assegurar crescimento e entregar valor aos acionistas.
Faça um comentário