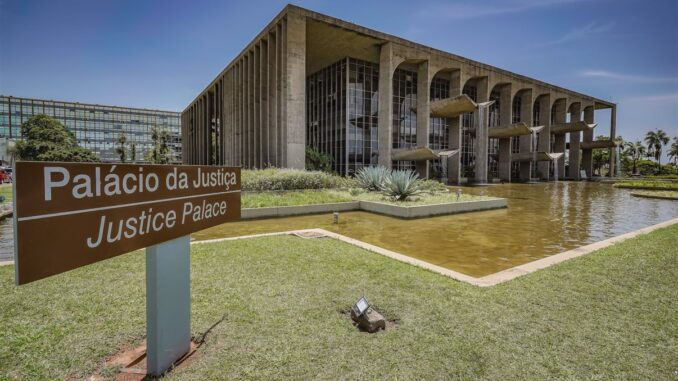
A Secretaria Nacional do Consumidor (Senacon), vinculada ao Ministério da Justiça e Segurança Pública, abriu em 4 de setembro um procedimento de Monitoramento de Mercado para analisar práticas de oferta e comercialização de seguro viagem e assistência em viagem. O movimento, confirmado pelo órgão a empresas do setor, vem provocando apreensão entre representantes e agências especializadas, que temem mudanças no atual modelo de distribuição.
Foco no processo de venda e na remuneração
De acordo com documentos encaminhados pela Senacon a pelo menos 17 companhias, o objetivo é verificar, em detalhe, como o seguro viagem é apresentado ao consumidor, quais mecanismos registam a manifestação de vontade do cliente, quanto custa o produto e como o valor é composto. A secretaria afirma querer entender a participação de seguradoras, parceiros comerciais e intermediários em cada etapa da venda, inclusive quando o seguro é oferecido junto à compra de passagens aéreas ou hospedagem em plataformas on-line.
Informações preliminares recebidas pela Senacon sugerem que comissões destinadas a agentes e representantes podem representar uma parcela “expressiva” do preço final pago pelo viajante. A partir desses dados, a equipe técnica analisa se a remuneração é informada de forma clara ao consumidor, condição exigida pelo Código de Defesa do Consumidor (CDC).
Impacto sobre intermediárias do setor
Empresas que atuam como representantes de seguradoras relatam ter mobilizado departamentos jurídicos para atender a uma série de pedidos de documentos, contratos e demonstrativos. Uma fonte que acompanha o processo afirma que há “contato quase diário” com advogados para reunir os materiais exigidos. Executivos de grandes players do segmento viajaram com frequência a Brasília na tentativa de dialogar diretamente com a Senacon e, segundo relatos, alinhar posições conjuntas.
A possibilidade de o órgão federal recomendar a concentração das operações exclusivamente nas seguradoras — reduzindo ou até mesmo eliminando o papel dos intermediários — é mencionada como principal motivo de preocupação. Embora nenhuma medida nesse sentido tenha sido anunciada, representantes enxergam paralelo com a recente crise envolvendo a Generali, cuja comercialização de seguro viagem foi suspensa de forma cautelar pela Superintendência de Seguros Privados (Susep) em agosto.
Para essas companhias, eventual restrição ao modelo de representação poderia alterar profundamente a dinâmica comercial de agências, operadoras de turismo e plataformas de venda on-line que dependem de comissões para manter suas margens. “Estamos confiantes de que atuamos dentro das normas, mas precisamos de clareza sobre o que a Senacon entende como prática aceitável”, diz um executivo que pediu para não ser identificado.
Alcance do monitoramento
Em nota encaminhada à imprensa, a secretaria detalhou os pontos investigados:
• Momento da oferta e forma de contratação: A Senacon verifica se o seguro é apresentado como item opcional ou se aparece previamente selecionado nos sites de viagem, prática que poderia induzir o consumidor a contratar sem perceber.
• Transparência de coberturas e exclusões: O órgão quer saber se limites, carências e hipóteses de negativa de indenização são claros antes da compra.
• Cancelamento e reembolso: Regras de arrependimento e devolução de valores também entram na análise, inclusive prazos e eventuais multas.
• Atendimento pós-venda: A qualidade do suporte, canais de comunicação e tempo de resposta às solicitações do segurado estão na lista de verificação.
• Proteção de dados pessoais: Como as empresas coletam, armazenam e compartilham informações sensíveis do titular do seguro figura entre as preocupações do órgão.
Procedimento administrativo e possíveis desdobramentos
O monitoramento, amparado pelo artigo 55, parágrafo 4.º do CDC, não constitui processo sancionador. Contudo, se a análise identificar indícios de infração, a Senacon pode instaurar processo administrativo, aplicar multas ou recomendar ajustes às normas vigentes, assegurando contraditório e ampla defesa às empresas envolvidas.
A secretaria ressaltou que sua atuação é “complementar” à da Susep, responsável pela regulação e fiscalização técnica do mercado de seguros. Enquanto a superintendência olha para solvência, provisões e cláusulas contratuais, a Senacon foca na relação de consumo, buscando garantir que a contratação do seguro resulte de “manifestação de vontade livre e inequívoca”.
Setor reconhece necessidade de transparência
Dirigentes do mercado de turismo ouvidos pela reportagem evitam falar em conflito com o governo e admitem que regras claras podem beneficiar todos os atores. “Quanto mais transparente for o processo de venda, menor o risco jurídico para as empresas”, afirma outro executivo, lembrando que, nos últimos anos, plataformas de comércio eletrônico ampliaram a oferta de apólices acopladas a bilhetes aéreos, muitas vezes sem que o passageiro tenha plena ciência do que está adquirindo.
Esse crescimento acelerado pressiona as autoridades a estabelecer critérios para evitar vendas casadas e assegurar que o consumidor compare preços, coberturas e limites antes de concluir a compra. Dados da Associação Brasileira das Agências de Viagens (ABAV) indicam que o volume de apólices vendidas em conjunto com passagens cresceu acima de 30 % em 2022, retomando patamares anteriores à pandemia.
Empresas articulam resposta conjunta
Representantes de seguradoras, assistências e plataformas digitais discutem internamente a elaboração de um posicionamento unificado. A ideia é apresentar à Senacon informações que demonstrem a relevância do canal indireto, responsável por grande parte da penetração do seguro viagem no mercado brasileiro, e comprovar que comissões seguem padrões internacionais.
Algumas empresas estudam sugerir que o governo estabeleça limites máximos para remuneração de intermediários ou exija destaque visual para o custo da comissão no momento da contratação, seguindo modelos já adotados em outros países. “Estamos abertos a colaborar para aperfeiçoar o setor, desde que qualquer mudança preserve a competitividade”, diz um gestor de canais.
Próximos passos
Parte das empresas notificadas já encaminhou respostas ao órgão. A Senacon deve consolidar as informações nos próximos meses e, se necessário, abrir fase de esclarecimentos adicionais. Não há prazo oficial para conclusão do relatório, mas fontes ligadas ao processo acreditam que um parecer preliminar pode sair ainda no primeiro semestre de 2024.
Enquanto isso, companhias seguem revisando materiais de marketing, termos de uso e fluxos de venda, a fim de demonstrar conformidade com o CDC. A avaliação dentro do setor é que, mesmo sem punições imediatas, o monitoramento estabelece um novo nível de escrutínio sobre práticas comerciais, influenciando futuras estratégias de preços e parcerias.
Embora a Senacon não tenha confirmado intenção de alterar o modelo de representação, o simples fato de questionar percentuais de comissão e transparência na apresentação do produto é visto pelo mercado como sinal de que ajustes tendem a ocorrer. Empresas avaliam que a adoção de boas práticas agora pode evitar medidas mais duras adiante.


Faça um comentário